
Başa dönüş. Geçen hafta Hürmüz Boğazı'nın olası yeniden açılmasına ilişkin bazı olumlu sinyaller gelse de beklentiler hızla bozuldu. Orta Doğu'daki deniz trafiği kilitlenmiş durumda kalmayı sürdürüyor ve enerji fiyatları yükselmeye devam ediyor. Zaman, enerji fiyatlarının çekirdek enflasyona yansıyan ikinci tur etkilerinin olasılığını artırdığı için giderek bir olumsuzluk unsuruna dönüşüyor. Temel aşağı yönlü risk, dışsal bir enerji şokunun içsel hale gelerek merkez bankalarını politikayı daha da sıkılaştırmaya zorlamasıdır. Bir ücret-fiyat sarmalı bize göre hâlâ olası görünmüyor; ancak piyasalar, enerji fiyatlarının daha uzun süre yüksek kalması riskine karşı haklı olarak korunma ihtiyacı duyuyor.
Unutulacak bir ay. Sabit getirili yatırımcılar Eylül boyunca tüm vadelerde tahvil getirilerinde sert bir yükselişe tanık oldu. Hem ABD doları hem de avro getiri eğrilerinin kısa ucu uzun ucundan daha hızlı yükselerek 2s10s ve 10s30s segmentlerinde getiri eğrilerinin yataylaşmasına yol açtı. Ancak olumsuz haber akışına rağmen, bu raporda zımni faiz volatilitesinin, Rusya-Ukrayna enerji şokunun pandemi sonrası talep şokunu daha da ağırlaştırdığı 2022-23 dönemindeki seviyelerin hâlâ belirgin şekilde altında kaldığını gösteriyoruz.
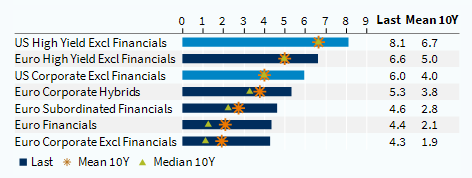
Orta vadeli faiz beklentileri jeopolitik risklere ve emtia fiyat dinamiklerine büyük ölçüde açık durumda. Bu nedenle faiz normalleşmesine yönelik pozisyon almak, esasen çatışmanın yatışacağına dair bir bahis anlamına geliyor. Derhal bir çözüm beklemiyoruz ve ABD ara seçimlerinden önce hiçbir şey olmayacağından endişe ediyoruz. Bununla birlikte, risk-getiri perspektifinden bakıldığında, tahvil getirileri son yıllarda gözlenen seviyelerin oldukça üzerinde bulunuyor ve özellikle yatırım yapılabilir seviye (IG) krediler için cazip orta vadeli fırsatlar yaratıyor. Varlık dağılımımızda Eylül ayının başında kısa vadeli tahvillerdeki ağırlığımızı artırdık ve tahvil duration'ı konusunda şimdilik temkinli duruşumuzu koruyoruz.
Bununla birlikte, ABD Hazine tahvili getirilerindeki yükselişin büyük bölümü enflasyon beklentileriyle ilgili değil. Tüketici anketleri ve piyasa bazlı enstrümanlar, hem kısa hem de uzun vadeli enflasyon beklentilerinin çapalanmış olduğunu gösteriyor. İran ile çatışmanın başladığı 28 Şubat'tan bu yana 10 yıllık Hazine tahvili getirilerinde görülen 126 baz puanlık yükselişin öncelikle reel kısa vadeli faizlerdeki 106 baz puanlık artıştan kaynaklandığını, 10 yıllık vade priminin ve 10 yıllık ABD doları enflasyon swap'ının ise sırasıyla yalnızca 13 ve 7 baz puan katkı yaptığını tahmin ediyoruz. Reel kısa vadeli faizlerdeki yükseliş, piyasaların artık Fed'in süregelen belirsizlikle başa çıkmak ve enflasyonu hedefe geri döndürmek için politika faizlerini enflasyonun belirgin şekilde üzerinde tutmasını beklediğini yansıtıyor.
Yeni Fed Başkanı Kevin Warsh döneminde para politikasına ilişkin belirsizlik, dirençli büyüme koşullarıyla birlikte, faizlerdeki yukarı yönlü hareketin önemli bir bölümünü açıklamaya yardımcı oluyor. Geçen hafta açıklanan Eylül ayı öncü PMI verileri, ABD ve euro bölgesinde beklentilerin belirgin şekilde üzerinde geldi; ABD bileşik PMI'ı 58,4 (beklenti: 55,3), euro bölgesi ise 53,1 (beklenti: 51,7) olarak gerçekleşti.
Getirileri potansiyel olarak etkileyen çeşitli faktörler. ABD Hazine tahvillerine yönelik yabancı talep açısından, Çin aslında ABD Hazine tahvillerinden çıkıp altına yönelmeyi sürdürüyor; ancak küresel yatırımcılar Hazine tahvillerinin alıcısı olmaya devam ediyor. Ayrıca, CDS spread'leri ABD'de veya çoğu Avrupa ülkesinde herhangi bir egemen kredi gerginliğine işaret etmediğinden, mali kaygılar tahvil getirilerindeki yükselişin itici gücü gibi görünmüyor. Fransa ve İtalya yine de egemen kredi endişeleriyle karşı karşıya, ancak bunlar istisna olarak görünüyor. Fransa'daki siyasi risk, derinden parçalanmış Parlamento nedeniyle Haziran 2024'ten bu yana bir sorun teşkil ederken, İtalya'nın Fransa'dan kaynaklanan bulaşma etkileriyle karşı karşıya olduğu görülüyor.
Olumlu tarafta, Almanya'nın iş görünümü enerji fiyatlarındaki artışa rağmen iyileşmeyi sürdürdü. Geçen yıl onaylanan teşvik planı meyvelerini veriyor gibi görünüyor; nitekim iktisatçılar 2026'nın ikinci yarısına ilişkin büyüme tahminlerini belirgin şekilde yukarı yönlü revize etti. Bununla birlikte, konsensüs pozitif revizyonları 2027'ye taşımakta hâlâ isteksiz davranıyor. Bu olumlu büyüme ivmesini DAX veya MDAX üzerinden yakalamak kolay değil; zira otomotiv ve yazılım sektörlerindeki küresel bileşenler yurt içi ekonomik koşullarla yalnızca gevşek bir bağa sahip. Bunun yerine, 2025'te başlattığımız Alman teşvik sepetimiz sanayi, malzeme ve seçilmiş finansal hisselere odaklanıyor ve bize göre yurt içi ekonomik koşulların çok daha net bir ifadesini sunuyor.
HAFTANIN GRAFİĞİ
Spread'ler dar olsa da, avro cinsi IG kredilerin en kötü getirisi (yield to worst), 10 yıllık ortalama/medyanın 250-320 baz puan üzerinde işlem görüyor