
Son aylarda tahvil getirilerinde görülen sert yükseliş, mali otoriteler üzerindeki temkinli hareket etme baskısını artırıyor. Kamu borcu stokuna ödenen efektif faiz oranı, mevcut piyasa getirilerinin halen önemli ölçüde altında kalmakla birlikte, "daha uzun süre daha yüksek" faiz ortamı ihtimali mali dinamikleri daha da karmaşıklaştırıyor. Fransa bu bağlamda özellikle dikkat çekiyor. Ancak geçen hafta ifade ettiğimiz üzere (bağlantı), egemen kredi itibarında şu ana kadar somut bir bozulma gözlenmiyor; CDS spread'leri halen 35-40 baz puan aralığında işlem görüyor.
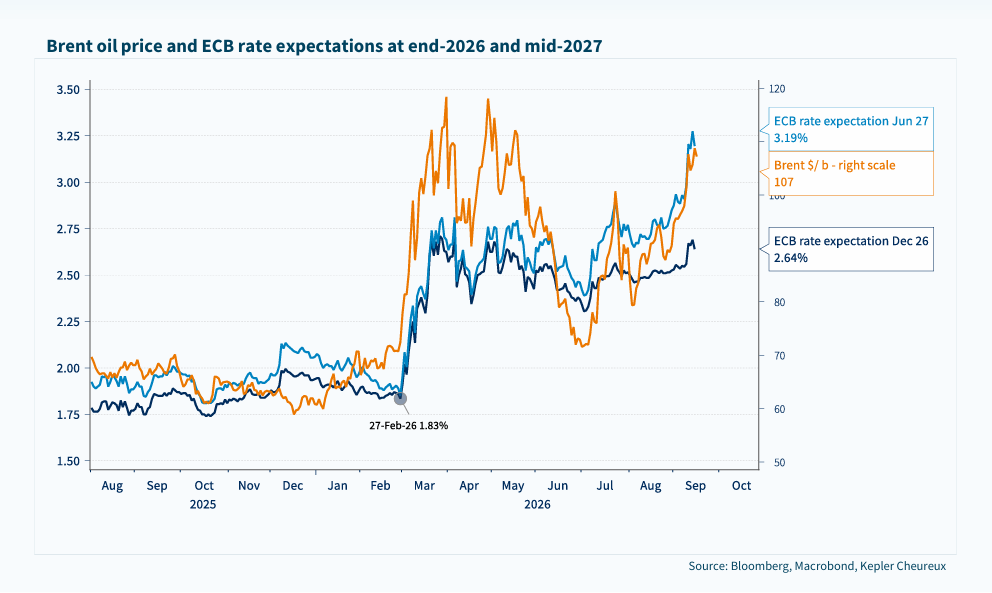
Jeopolitik gerilimler ve enerji krizi politika faizi beklentilerini yukarı çekmeyi sürdürürken, getiri eğrisinin kısa vadeli ucu, uzun vadeli tahvil getirilerindeki yükselişi giderek daha fazla belirliyor. Bizim görüşümüze göre, Orta Doğu'da gerginliğin azalması, tahvil piyasalarındaki kaygıların hafiflemesi için gerekli bir koşul olmayı sürdürüyor. Bununla birlikte, emtia piyasalarında şu an için gevşeme yönünde çok az işaret bulunuyor ve enerji fiyatlarının, en azından ABD ara seçimlerine kadar, daha uzun süre yüksek seyredeceği ihtimalinin artması, geçen hafta varlık dağılımı portföyümüzde riski azaltmamıza yol açtı.
Bu nedenle, tahvil piyasaları için görünüm zorlu kalmayı sürdürüyor. Yine de, mevcut seyri değiştirebilecek birtakım gelişmeler söz konusu:
ABD'nin İran politikasında bir değişiklik. Trump yönetiminin İran konusunda geri adım atması, petrol fiyatlarını yeniden varil başına 80 ABD dolarına doğru itebilir. Ancak bizce, ara seçimler öncesinde İran'a karşı daha yumuşak bir tutum benimsemenin siyasi açıdan tutarsız görüneceği düşünüldüğünde, böyle bir değişikliğin yakın vadede gerçekleşme olasılığı azaldı. Ekonomik koşullar kötüleştikçe İran da taviz vermek zorunda kalabilir; ancak ülke, baskıya birkaç ay daha dayanabilecek görünüyor ve Demokratların seçimlerde güçlü bir performans göstermesi halinde bir tür siyasi zafer ilan etmeyi tercih edebilir.
Daha kararlı mali iletişim. Hükümetler, harcama disiplinine ilişkin daha açık ve güvenilir sinyaller vererek piyasa kaygılarını hafifletebilir. Kamu harcamalarının büyük bir kısmının sosyal güvenlik ve emeklilik taahhütlerine bağlı olduğu göz önüne alındığında, yatırımcıları anlamlı harcama kesintilerinin gerçekleştirilebileceğine ikna etmek kolay bir iş değil. Bununla birlikte, mali açıklara ilişkin herhangi bir pozitif sürpriz piyasalar tarafından olumlu karşılanacaktır. Ancak süregelen enerji krizi göz önüne alındığında, mevcut mali hedefleri sadece karşılamak bile şimdiden zorlu görünüyor; bunları aşmak ise daha da zor.
Niceliksel sıkılaştırmada bir duraklama. Avrupa merkez bankaları, özellikle ECB ve BoE, niceliksel sıkılaştırma programlarını durdurmayı ve bilançolarını sabitlemeyi tercih edebilir. BoE, tahvillerin vadesinde kendiliğinden itfa olmasına izin vermek yerine, gilt satışları yoluyla aktif bir NS politikası izlemekte dikkat çekiyor. Bu bağlamda, İngiliz Gilt'lerinde ağırlık artırım (overweight) duruşumuzu sürdürüyoruz.
Son olarak, yapay zeka gelişiminin hızında bir yavaşlama da, veri merkezlerinin artan enerji talebinden kaynaklanan enflasyon kaygılarının hafiflemesine yardımcı olabilir.
Genel olarak, temel senaryomuz "daha uzun süre daha yüksek faizler" görüşünü sürdürüyor. Bununla birlikte, piyasalara zaten önemli miktarda parasal sıkılaştırma fiyatlandığından, tahvil getirileri zirveye yaklaşıyor olabilir. Getirilerde sürdürülebilir bir düşüş için henüz net bir katalizör görmüyor olsak da, daha fazla yukarı yönlü hareket alanı giderek daralıyor gibi görünüyor.
HAFTANIN GRAFİĞİ
Petrol fiyatlarındaki değişimler politika faizi beklentilerini şekillendiriyor