
Raporumuzun başlığı, bu hafta yeniden ele aldığımız Fransa'daki durumu yansıtıyor. Bu başlık, tahvil piyasalarında 2011-2012 egemen borç krizini anımsatan stres belirtilerinin yeniden ortaya çıktığı bir gerginlik ortamında geliyor. Ancak dramatik tonu bilinçli olarak yumuşatma çabasıyla, başlığımız aynı zamanda elli yıl önce yayımlanan ve kopuşu, geçişi ve yeniden doğuşu çağrıştıran Bob Dylan'ın efsanevi albümüne de bir gönderme yapıyor. Yüksek kaygı dönemlerinde, özellikle Fransa özelinde, bu paralellik okuyucularımıza sokaklarda kan olsa bile en kötüsünden en iyisinin doğabileceğini hatırlatmayı amaçlıyor.
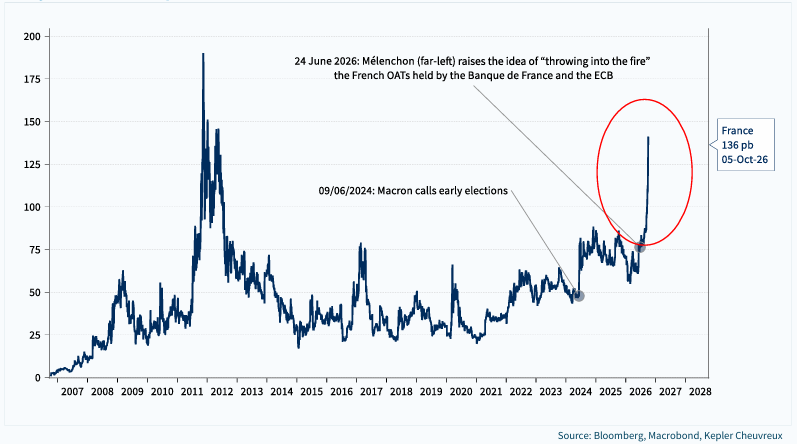
Eylül ayı boyunca, iki egemen ihraççı arasındaki risk primini ölçen OAT-Bund spread'i endişe verici seviyelere fırladı. Bu getiri farkı, Ulusal Meclis'in feshedilmesi ve siyasi tıkanıklıkla birlikte 2024 yazından itibaren zaten yükselmeye başlamıştı. Yakın zamana kadar, 10 yıllık OAT getirisi Almanya'nınkinin 65 ila 85 baz puan (bp) üzerinde seyrediyordu. Ancak aşırı sol aday Jean-Luc Mélenchon'un Banque de France ve ECB'nin elinde bulunan borcun iptal edilmesine yönelik parlak fikri ortaya atmasından bu yana piyasalar adeta alev aldı. Eylül ayı boyunca spread katlanarak genişledi ve şu anda yaklaşık 140 baz puan seviyesinde bulunuyor.
3 risk senaryosu:
#1 (olumsuz senaryo): Siyasi kakofoninin sürmesi halinde, milletvekilleri ilk sınav olan 2027 bütçesi konusunda anlaşmaya varamayabilir. Buna rağmen bir bütçe yine de kabul edilecektir: ya milletvekilleri tarafından oylanmaksızın metnin kabulü yoluyla (yani Anayasa'nın, en olası görünen 49.3. maddesi aracılığıyla), ya 5. Cumhuriyet döneminde hiç denenmemiş olan kararnameyle bütçe uygulaması yoluyla, ya da önceki mali yasanın uzatılması yoluyla. Ancak siyasi iklim, piyasaları tetikte tutmaya devam edecektir.
Cumhurbaşkanlığı seçimi öncesinde gönderilecek bu son derece olumsuz sinyal, OAT-Bund spread'i üzerinde ek yukarı yönlü baskı yaratacaktır (250-350 baz puana kadar). Ekim ayı başında sunulan mali yasa tasarısında, Devlet'in 2027 için öngörülen finansman ihtiyacı 339,7 milyar avro olup, bu tutarın orta ve uzun vadeli borçlanma araçları ihracıyla karşılanması öngörülüyor.
Ancak aşırı bir durumda, Fransa piyasalardan artık kendini finanse edemez hale gelebilir ve üç seçenekle karşı karşıya kalabilir: i) açıkları drastik şekilde azaltmak — ancak 2026'da %5,4 olan açığı 2027'de %0'a indirmek imkânsızdır; ii) IMF/Avrupa Komisyonu/ECB'den yardım talep etmek — bu, ülkeyi vesayet altına alacak, yani kredi verenlerle müzakere edilen bir uyum programı kapsamında fon serbest bırakımları elde etmek için zorlu bir reform programını beraberinde getirecektir; iii) temerrüde düşmek — bu, 18. yüzyılın sonundan bu yana yaşanmamış olup küresel piyasalarda muazzam şok dalgaları yaratacak, hatta avronun geleceğini dahi sorgulatabilecektir. Bu senaryoda, 10 yıllık OAT getirisi %7-8'e yükselir; ancak bu getiri seviyelerinde artık bir piyasa kalmaz.
ECB, Mario Draghi'nin Temmuz 2012'deki ünlü "Ne gerekiyorsa yapılacak" (Whatever It Takes) açıklamasından bu yana hiç kullanılmamış olan OMT (Doğrudan Parasal İşlemler) programını devreye sokabilir. Bu program, zorluk yaşayan ülkelerin ihraç ettiği borçlanma araçlarının ECB tarafından satın alınmasından oluşuyor. Ancak OMT, reformlar karşılığında uygulanacak olup, bir devletin Avrupa İstikrar Mekanizması'ndan yardım talep etmesini gerektiriyor; bu da güçlü bir damgalanma etkisi taşıyor.
TPI (Transmisyon Koruma Aracı), ECB tarafından 2022 yılında oluşturuldu. Bu araç, para politikasının sorunsuz bir şekilde aktarılmasını sağlamayı amaçlıyor; ancak bir ön koşulu, Avrupa mali çerçevesine uyumdur. Alım hacimleri sınırsız olup, risklerin şiddetine göre ayarlanıyor. TPI, OMT'ye kıyasla daha fazla esneklik sunuyor ve OMT yalnızca 1-3 yıl vadeleri hedeflerken, TPI 1 ila 10 yıl vadelerde hızlı müdahaleye imkân tanıyor.
Bu senaryonun olasılığı: Bize göre %10-15.
#2 (ara senaryo): Finansal piyasalardan gelen baskı, parlamenterleri geri adım atmaya zorlar ve mali denge açısından nispeten iddialı, 2029 itibarıyla %3 açığa güvenilir bir geri dönüş yolu sunan bir 2027 bütçesini onaylarlar.
Bu senaryoda, uygulama riski nedeniyle sonbahar boyunca piyasa baskısı güçlü kalmaya devam eder; yani OAT-Bund spread'i yaklaşık 100 baz puan seviyesinde tutunur. Siyasi husumetler geçici olarak bir kenara bırakılır; bu, bir cumhurbaşkanlığı kampanyası öncesinde hiç de kolay bir iş değildir. Piyasalar bir ölçüde şüpheci kalmayı sürdürür.
Bu ara senaryoda, ECB de bilançosunun büyüklüğünü sabitleyerek ve Niceliksel Sıkılaştırmayı geçici olarak durdurarak piyasaları rahatlatabilir. Bu bize oldukça makul görünüyor ve Fransa hakkında son derece olumsuz bir sinyal gönderilmesini önleyecektir; zira ECB bu durumda sadece tüm ihraççılar genelinde vadesi gelen borcu yeniden yatırıma dönüştürmüş olacaktır. Bunu kısa vadede olası görüyoruz.
Bu senaryonun olasılığı: Bize göre %55-60.
#3 (iyimser senaryo): Vatandaşların açıklar ve kamu borcu konusundaki kaygıları, piyasaları güven altına alan, ılımlı ve reform yanlısı bir aday (Édouard Philippe / Gabriel Attal / Bruno Retailleau / David Lisnard) lehine anketlerde bir ivme yaratır.
Tahvil piyasasındaki gerginlikler hafifler ve Almanya ile olan getiri farkı 80-100 baz puana doğru geriler. İlginç bir şekilde, merkezci Édouard Philippe, emeklilik yaşının ve prim ödeme süresinin artırılmasını önermesinin ardından anketlerde yükselişe geçiyor. Yine de piyasalar, sosyal gerginlikler ve reformların uygulanmasına ilişkin risk göz önüne alındığında bir risk primi talep etmeye devam edecektir. Bazı okuyucular bu senaryoyu gerçekçi bulmayabilir. Bununla birlikte, olasılığın göründüğünden daha yüksek olduğuna inanıyoruz. Euro bölgesine yatırılan siyasi sermaye küçümsenmemelidir; nitekim bu sermaye, 2012'de Mario Draghi'nin "ne gerekiyorsa yapılacak" açıklamasına da zemin hazırlamıştı.
Bu senaryonun olasılığı: Bize göre %25-30.
ECB'nin son kredi mercii olarak hangi seçenekleri var?
Yukarıdaki senaryolarda, ECB'nin avronun istikrarının garantörü olarak oynayacağı bir rol bulunuyor.
İlk adım olarak, ECB'nin Niceliksel Sıkılaştırma programını durdurma ve portföyündeki vadesi gelen tahvilleri, tüm ihraççılar genelinde yeniden yatırıma dönüştürme olasılığının son derece yüksek olduğunu düşünüyoruz. Bu, en kırılgan ülkelerin damgalanmasını önleyecektir.
Bir sonraki adımda, ECB çeşitli programları devreye sokabilir; ancak bunlar arasında en ikna edici olanı, 2022'de oluşturulan ve geniş bir serbesti sunan (uygun vadeler 1 ile 10 yıl arasında değişen) TPI olacaktır. Ön koşullardan biri olan AB mali çerçevesine uyum (açık bir aşırı açık prosedürünün bulunmaması ve tavsiyelere uyumsuzluk bulunmaması), OAT alımları açısından bir sorun teşkil edebilir; ancak tavsiyelere uyum boyutu yine de ECB'ye bir miktar esneklik sağlayabilir.
HAFTANIN GRAFİĞİ
10 yıllık OAT-Bund spread'i, 2011-12 euro bölgesi borç krizinin en kötü döneminden bu yana görülmemiş seviyelere ulaşıyor