
Retour à la case départ. Si certains signaux positifs sont apparus la semaine dernière quant à une possible réouverture du détroit d'Ormuz, les attentes ont rapidement été déçues. Le trafic maritime au Moyen-Orient reste bloqué et les prix de l'énergie continuent de grimper. Le temps qui passe est un facteur défavorable, car il accroît la probabilité d'effets de second tour de l'énergie sur l'inflation sous-jacente. Le risque est que le choc énergétique exogène devienne endogène, forçant les banques centrales à relever davantage leurs taux. Une spirale prix-salaires nous paraît toujours peu probable, mais les marchés ont raison de se couvrir contre le risque que les prix de l'énergie restent élevés plus longtemps.
Un mois à oublier. Les investisseurs obligataires ont enregistré une hausse massive des rendements au cours du mois de septembre, sur l’ensemble des maturités. Le segment court des courbes USD et EUR a progressé plus rapidement que le segment long, ce qui a entraîné un aplatissement des courbes de taux aussi bien sur le segment 2s10s que 10s30s. Toutefois, malgré toutes ces mauvaises nouvelles, nous montrons dans le rapport que la volatilité implicite des taux reste bien inférieure aux niveaux de 2022-2023, période où le choc énergétique lié à la guerre Ukraine-Russie s'était ajouté au choc de demande qui prévalait dans les années ayant suivi la pandémie de Covid-19.
Les anticipations de taux à moyen terme restent très sensibles aux risques géopolitiques et à la dynamique des prix des matières premières. Se positionner sur une normalisation des taux revient donc à parier sur une désescalade du conflit. Nous ne prévoyons pas de résolution immédiate et craignons qu'il ne se passe rien avant les élections américaines de mi-mandat. Pourtant, sous l'angle rendement/risque, les rendements obligataires se situent bien au-dessus des niveaux observés ces dernières années et offrent des opportunités à moyen terme, notamment sur le crédit investment grade. Nous avons renforcé les obligations à court terme dans notre allocation d'actifs plus tôt en septembre, et nous restons prudents pour l'instant sur la duration obligataire.
Fait intéressant, l'essentiel de la hausse des rendements du Trésor américain depuis le début du conflit n'est pas lié aux anticipations d'inflation. Les enquêtes auprès des consommateurs et les instruments de marché montrent que les anticipations d'inflation à court et long terme restent ancrées. Nous estimons que la hausse de 126 pb du rendement du Trésor à 10 ans depuis le 28 février, date du début du conflit avec l'Iran, est essentiellement liée aux 106 pb de hausse des taux réels à court terme, tandis que la prime de terme à 10 ans et le swap d'inflation USD à 10 ans n'y ont contribué qu'à hauteur de 13 et 7 pb respectivement. La hausse des taux réels à court terme traduit le fait que les marchés s'attendent désormais à ce que la Fed maintienne ses taux directeurs nettement au-dessus de l'inflation pour gérer l'incertitude actuelle et ramener l’inflation vers la cible.
L'incertitude monétaire sous le nouveau président de la Fed, Kevin Warsh, et la vigueur de la croissance contribuent de manière significative à expliquer la hausse des rendements. Les PMI préliminaires de septembre, publiés la semaine dernière, sont nettement supérieurs aux attentes du consensus aux États-Unis et dans la zone euro : 58,4 pour le PMI composite américain (contre 55,3 attendus) et 53,1 dans la zone euro (contre 51,7 attendus).
Facteurs divers susceptibles de peser sur les rendements. Concernant la demande étrangère de Treasuries, la Chine continue de se désengager des Treasuries au profit de l'or, mais les investisseurs mondiaux restent acheteurs. Par ailleurs, les préoccupations budgétaires ne semblent pas être un facteur de la hausse des rendements, les spreads de CDS ne montrant aucune tension sur le crédit souverain aux États-Unis ni dans la plupart des pays européens. La France et l'Italie font néanmoins face à des inquiétudes, mais elles apparaissent comme des cas isolés. Le risque politique en France est un sujet depuis juin 2024, en raison d'un Parlement profondément fragmenté, tandis que l'Italie semble subir des effets de contagion de la France.
Sur une note positive, les perspectives économiques en Allemagne ont continué de s'améliorer, malgré la hausse des prix de l'énergie. Le plan de relance approuvé l'an dernier semble porter ses fruits, les économistes ayant nettement revu à la hausse leurs estimations de croissance pour le S2 2026. Le consensus demeure néanmoins réticent à étendre ces révisions positives jusqu’en 2027. Capter cette dynamique de croissance en Allemagne, via le DAX ou le MDAX, n'est pas si simple, car les valeurs mondiales des secteurs de l'automobile et des logiciels sont peu liées à la conjoncture locale. Notre panier German stimulus basket, lancé en 2025, est en revanche concentré sur les industrielles et les matériaux (avec quelques financières) et capte, selon nous, bien mieux la conjoncture économique.
GRAPHIQUE DE LA SEMAINE
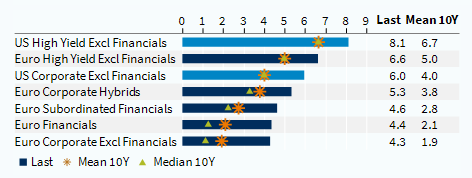
Les spreads sont resserrés, mais le rendement du crédit Investment Grade en euros se situe 250-320 pb au-dessus de sa moyenne/médiane sur 10 ans