
La forte hausse des rendements obligataires observée ces derniers mois accroît la pression sur les autorités budgétaires, qui doivent faire preuve de prudence. Bien que le taux d'intérêt effectif payé sur l'encours de la dette publique reste nettement inférieur aux rendements actuels du marché, la perspective d'un environnement de taux « plus élevés pendant plus longtemps » complique davantage la recherche d’équilibres budgétaires plus soutenables. La France est particulièrement sous la surveillance des marchés à cet égard. Toutefois, comme nous l'avons souligné la semaine dernière (lien), aucune détérioration significative de la qualité de crédit souveraine n'a été observée jusqu'à présent, les spreads de CDS demeurant dans une fourchette de 35 à 40 points de base.
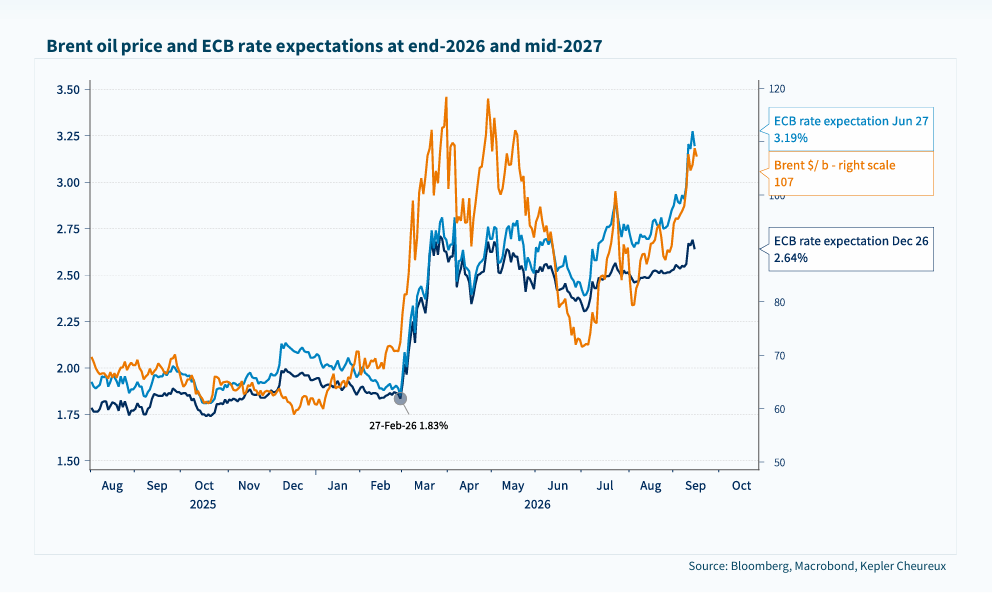
Si les tensions géopolitiques et la crise énergétique continuent de tirer vers le haut les anticipations de taux directeurs, c'est la partie courte de la courbe des taux qui alimente la hausse des rendements à long terme. À notre avis, une désescalade au Moyen-Orient demeure une condition nécessaire pour apaiser les inquiétudes sur les marchés. Cependant, les signes d'accalmie sur les marchés des matières premières restent rares à l'heure actuelle, et la probabilité croissante que les prix de l'énergie demeurent élevés plus longtemps, du moins jusqu'aux élections de mi-mandat américaines, nous a conduits à réduire le risque au sein de notre portefeuille d'allocation d'actifs la semaine dernière.
Les perspectives pour les marchés obligataires demeurent donc difficiles. Néanmoins, plusieurs développements pourraient modifier la trajectoire actuelle :
Un changement de la politique américaine à l'égard de l'Iran. Un revirement de l'administration Trump sur l'Iran ferait probablement redescendre les prix du pétrole vers 80 USD le baril. Toutefois, nous estimons que la probabilité d'un tel changement a diminué à court terme, dans la mesure où adopter une position plus conciliante envers l'Iran à l'approche des élections de mi-mandat serait politiquement incohérent. L'Iran pourrait également être contraint de faire des concessions à mesure que sa situation économique se dégrade, mais le pays semble en mesure de résister à cette pression encore quelques mois et pourrait chercher à revendiquer une forme de victoire si les démocrates obtiennent de bons résultats lors des élections.
Une communication budgétaire plus déterminée. Les gouvernements pourraient apaiser les inquiétudes des marchés en envoyant des signaux plus clairs et plus crédibles quant à la maîtrise des dépenses. Convaincre les investisseurs que des réductions de dépenses significatives peuvent être mises en œuvre n'est pas chose aisée, dans la mesure où une large part des dépenses publiques est liée aux engagements en matière de sécurité sociale et de retraites. Néanmoins, toute surprise positive concernant les déficits budgétaires serait bien accueillie par les marchés. Avec la crise énergétique en cours, cependant, le simple respect des objectifs budgétaires actuels apparaît déjà difficile, sans même parler de les dépasser.
Une pause dans le resserrement quantitatif. Les banques centrales européennes, notamment la BCE et la BoE, pourraient choisir de suspendre leurs programmes de resserrement quantitatif et de stabiliser la taille de leurs bilans. La BoE mène notamment une politique de QT active à travers des ventes de Gilts, plutôt que de simplement laisser les obligations arriver à échéance. Dans ce contexte, nous maintenons une position surpondérée sur les Gilts britanniques.
Enfin, un ralentissement du rythme de développement de l'IA pourrait également contribuer à atténuer les inquiétudes inflationnistes liées à la demande énergétique croissante des centres de données.
Dans l'ensemble, notre scénario central demeure celui de taux plus élevés pendant plus longtemps. Cela dit, les rendements obligataires pourraient être proches de leur pic, une part substantielle du resserrement monétaire étant déjà intégrée par les marchés. Si nous n'identifions pas encore de catalyseur clair susceptible d'entraîner une baisse durable des rendements, la marge de progression supplémentaire semble de plus en plus limitée.
GRAPHIQUE DE LA SEMAINE
Les variations des prix du pétrole alimentent les anticipations de taux directeurs