
Le titre de notre rapport fait écho à la situation en France, sur laquelle nous revenons cette semaine. Il s'inscrit dans un contexte où la nervosité sur les marchés obligataires est telle que des signes de tension rappelant la crise de la dette souveraine de 2011-2012 sont réapparus. Mais dans une volonté affichée de dédramatiser, notre titre fait aussi référence au chef-d’œuvre de Bob Dylan, sorti il y a cinquante ans, qui évoque la rupture, la transition et le renouveau. Dans un contexte où l’anxiété est forte, surtout en France, ce parallèle vise à rappeler à nos lecteurs que même lorsqu’il y a du sang dans les rues, le meilleur peut émerger du pire.
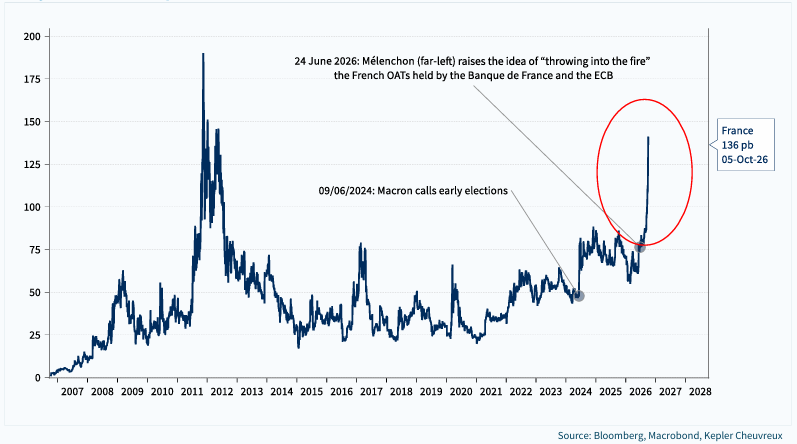
Au cours du mois de septembre, le spread OAT-Bund, qui mesure la prime de risque entre les deux émetteurs souverains, a explosé, atteignant des niveaux problématiques. Ce différentiel de rendement avait franchi un palier à partir de l’été 2024, avec la dissolution de l’Assemblée nationale et le blocage politique. Jusqu’à récemment, le rendement de l’OAT 10 ans se situait entre 65 et 85 points de base (pbs) au-dessus de celui de l’Allemagne. Mais depuis que le candidat d’extrême gauche Jean-Luc Mélenchon a émis la brillante idée d’annuler la dette détenue par la Banque de France et la BCE, les marchés se sont enflammés. Au cours du mois de septembre, le spread s’est élargi de façon exponentielle et se situe aujourd’hui autour de 140 pbs.
3 scénarios de risque :
#1 (scénario adverse): Dans un contexte où la cacophonie politique persiste, les membres du Parlement pourraient ne pas parvenir à se mettre d’accord sur le premier test que constitue le budget 2027. Un budget serait quand même approuvé soit par adoption du texte sans vote des députés (i.e. l’article 49.3 de la Constitution, ce qui semble le plus probable), soit par application du budget par ordonnance, ce qui n’a jamais été testé sous la Ve République, soit par prorogation de la loi de finances précédente. Mais le climat politique dégradé maintiendrait les marchés en alerte.
Le signal très négatif envoyé en amont de la présidentielle exercerait une pression haussière supplémentaire sur le spread OAT-Bund (jusqu’à 250-350 pbs). Dans le projet de loi de finances présenté début octobre, le besoin prévisionnel de financement de l'État en 2027 s'élève à 339,7 milliards d'euros et serait couvert par des émissions de dette à moyen et long terme.
Mais dans une situation extrême, la France ne pourrait plus se financer sur les marchés et se retrouverait face à trois choix : i) réduire de façon dramatique les déficits, mais passer de 5,4% de déficit en 2026 à 0% en 2027 est impossible ; ii) demander l’aide du FMI/de la Commission européenne/de la BCE qui mettraient le pays sous tutelle, i.e. programme de réformes à marche forcée pour obtenir les déboursements dans le cadre d’un programme d’ajustement négocié avec les bailleurs de fonds ; iii) faire défaut, ce qui n’est pas arrivé depis la fin du XVIIIème siècle et provoquerait des soubresauts gigantesques sur les marchés mondiaux, voire une remise en question de l’euro. Dans ce scénario, le rendement de l’OAT 10 ans monte à 7-8%, mais il n’y a plus de marché à ces niveaux de rendement.
La BCE pourrait activer le programme OMT (Outright Monetary Transactions), jamais mis en œuvre depuis le fameux coup de maître de Mario Draghi en juillet 2012 (« Whatever It Takes »). Cela consiste en des achats, par la BCE, de titres de dette émis par des pays en difficulté sur les marchés, comme la France et, dans une moindre mesure, l’Italie. Le programme OMT serait toutefois mis en œuvre en contrepartie de réformes et exige qu’un État sollicite l’aide du Mécanisme européen de stabilité, ce qui implique une forte stigmatisation.
Le programme TPI (Transmission Protection Instrument) a été mis en place par la BCE en 2022. Il vise à assurer une transmission fluide de la politique monétaire, mais une condition préalable est le respect du cadre budgétaire européen. Les volumes des achats sont illimités, et calibrés selon la gravité des risques. Le TPI offre davantage de flexibilité que l’OMT et permet d’intervenir rapidement sur des maturités de 1 à 10 ans, alors que l’OMT cible uniquement des maturités de 1 à 3 ans.
Probabilité de ce scénario : 10-15% selon nous.
#2 (scénario intermédiaire). La pression des marchés financiers fait plier les parlementaires, qui approuvent un budget 2027 relativement ambitieux en matière d’équilibres budgétaires, avec une trajectoire crédible de retour à 3% de déficit pour 2029.
Dans ce scénario, la pression des marchés reste forte au cours de l’automne face au risque d’éxécution, ce qui signifie que le spread OAT-Bund se maintient autour de 100 pbs. Les antagonismes politiques sont temporairement mis sous le tapis, ce qui n’est pas une tâche aisée en amont d’une campagne présidentielle, mais les marchés restent un peu dubitatifs.
Dans ce scénario intermédiaire, la BCE pourrait également rassurer les marchés en stabilisant la taille de son bilan et en interrompant temporairement le Quantitative Tightening. Cela nous semble très plausible et permettrait d’éviter l’envoi d’un signal très négatif sur la France, car la BCE rachèterait tout simplement la dette qui viendrait à maturité, tous émetteurs confondus. Cela nous semble probable à court terme.
Probabilité de ce scénario : 55-60% selon nous.
#3 (scénario optimiste). L’anxiété des citoyens face aux déficits et à la dette publique entraîne un élan dans les sondages en faveur d’un candidat modéré réformateur (Édouard Philippe/ Gabriel Attal/ Bruno Retailleau/ David Lisnard), qui rassure les marchés. Les tensions obligataires s’apaisent et le différentiel de taux avec l’Allemagne revient vers 80-100 pbs.
Il est intéressant de voir qu’Édouard Philippe (centriste) remonte dans les sondages après avoir proposé de relever l’âge de départ à la retraite et les années de cotisations. En revanche, les marchés exigeraient toujours une prime de risque face aux tensions sociales et au risque d’exécution des réformes. Certains lecteurs trouveront ce scénario irréaliste. Nous pensons toutefois que la probabilité de ce scénario est plus élevée qu’il n’y paraît. Il ne faut pas sous-estimer le capital politique investi en zone euro, qui avait mené au « whatever it takes » de Mario Draghi en 2012.
Probabilité de ce scénario : 25-30% selon nous.
Quelles options pour la BCE en tant que prêteur en dernier ressort ? Dans les scénarios ci-dessus, la BCE a un rôle à jouer en tant que garant de la stabilité de l’euro.
Dans un premier temps, nous pensons qu’il est fort probable que la BCE interrompe son programme de Quantitative Tightening et rachète les obligations venant à maturité dans son portefeuille, tous émetteurs confondus. Cela éviterait de stigmatiser les pays les plus fragiles.
Ensuite, la BCE pourrait activer différents programmes,mais le plus convaincant serait le TPI, créé en 2022 et qui offre beaucoup de latitude (les maturités éligibles vont de 1 à 10 ans). Une des conditions préalables, à savoir le respect du cadre budgétaire de l’UE (pas de procédure de déficit excessif ouverte ou non-respect des recommandations), pourrait poser problème pour intervenir sur l’OAT, mais le volet respect des recommandations pourrait toutefois offrir de la flexibilité à la BCE.
GRAPHIQUE DE LA SEMAINE
Le spread OAT-Bund à 10 ans atteint des niveaux inédits depuis le paroxysme de la crise de la dette souveraine de la zone euro de 2011-2012