
Riyad havalimanına bu hafta sonu düzenlenen ölümcül saldırıların ardından emtia piyasalarında yeniden artan belirsizlik ortamında, bu yazıyı kaleme aldığımız sırada ham petrol fiyatları görece istikrarlı seyrederken rafine ürünler hafif düşüş gösteriyor. Süregelen belirsizliklere rağmen, son dönemdeki satış dalgasının ardından sabit getirili menkul kıymetler ve kredi piyasasının çeşitli segmentlerinin cazip risk-getiri fırsatları sunduğunu düşünüyoruz. Aşağıda dört ana fikri ayrıntılı olarak ele alıyoruz:
#1: Euro cinsinden yatırım yapılabilir (investment grade) şirket tahvillerinde (finansal sektör hariç) getiri, yaklaşık %4,2 ile 2023'ten bu yana en yüksek seviyesine yakın. Öte yandan hem enflasyonun hem de merkez bankalarının 2022–23'te görülen uç seviyelere geri dönmesi oldukça düşük bir olasılık.
#2: İngiltere devlet tahvillerini (Gilt) cazip buluyoruz. 10 yıllık getiri yaklaşık %5,4 seviyesinde. Hükümet, Liz Truss döneminde yaşananların tekrarlanmasından kaçınma konusunda dikkatli davranıyor. İngiltere Merkez Bankası (BoE) da tahvil getirileri üzerindeki yukarı yönlü baskıyı hafifletmek amacıyla niceliksel sıkılaştırma (QT) programında ayarlamalar yapıyor. Yeni Başbakan Burnham döneminde AB ile yakınlaşan ilişkiler de olumlu bir unsur.
#3: Euro Bölgesi içinde destekleyici kalması beklenen maliye göstergeleri sayesinde, geçen hafta İtalyan devlet tahvillerindeki (BTP) ağırlığımızı hafifçe artırdık. Bu arada, İngiltere devlet tahvillerindeki mevcut %10'luk pozisyonumuzu değiştirmedik. Bu işlemde GBPEUR paritesinde uzun pozisyondayız.
#4: Avrupa dışında, Flávio Bolsonaro’nun 25 Ekim’deki Brezilya seçimlerinin ikinci turunda kesin bir zafer kazanması bekleniyor. Öte yandan, 10 yıl vadeli, USD cinsinden Brezilya devlet tahvilinin getirisi %7'ye yakın seviyede işlem görüyor. Brezilya realine (BRL) yerel hisse senetleri aracılığıyla pozisyon almayı da tercih ediyoruz. Bu yaklaşımı geçen hafta, Çin hariç gelişmekte olan piyasa hisse senetlerindeki ağırlığımızı artırarak kısmen hayata geçirdik.
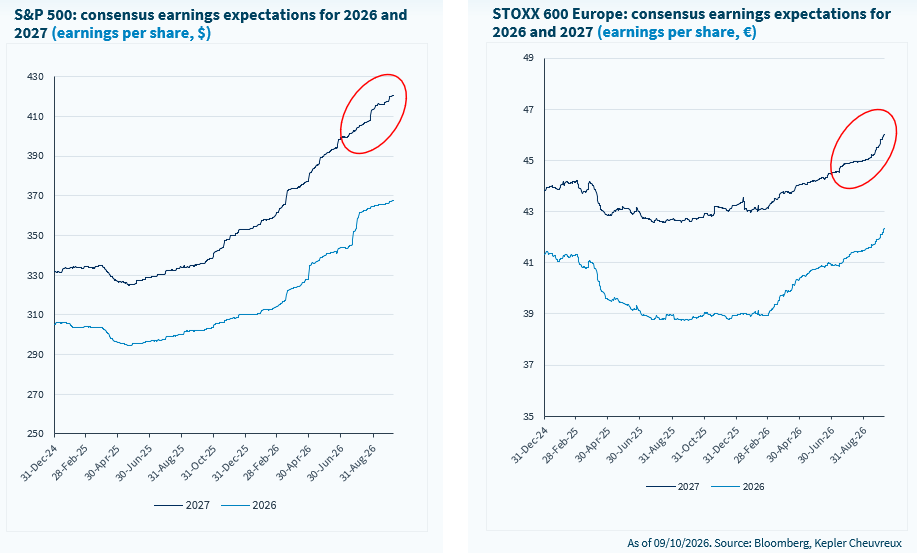
Bilanço dönemine hazırlanın. Şirket bilanço dönemi tam anlamıyla başlamak üzere. Beklentiler yüksek, ancak şirketler bir kez daha tahminlerin üzerinde sonuçlar açıklayabilir. Mevcut çift haneli kâr büyümesi rejiminin önümüzdeki çeyreklerde de sürmesi muhtemel. S&P 500 hisse başına kârının (HBK) 3. çeyrekte yıllık bazda %30 artması beklenirken, Stoxx Europe 600 %21 ile çok geride değil. Karmaşık ve zorlu olmaya devam eden jeopolitik konjonktürde, şirket kârlarına ilişkin görünüm riskli varlıklar için önemli bir destek kaynağı olmayı sürdürüyor.
Sektörler bazında, Enerji, Teknoloji ve Sanayi/Hammadde sektörlerinin Atlantik’in her iki yakasında da çift haneli HBK büyümesi kaydetmesi bekleniyor. Dikkat çeken ayrım ABD Finans sektöründe görülüyor: bu sektörde kâr büyümesinin yalnızca %3 ile daha sınırlı kalması bekleniyor. Bu nedenle ABD’nin büyük bankalarının açıklayacağı sonuçlar, olumlu kâr sürprizleri ve beklenenden daha güçlü bir temel eğilim işaretleri açısından yakından incelenecek.
Avrupa Döngüsel Tüketim. Avrupa’da döngüsel tüketim şirketlerinin %20'nin üzerinde HBK büyümesi açıklaması bekleniyor. Yükselen emtia fiyatlarının tüketicilerin satın alma gücünü aşındırması nedeniyle sektöre karşı temkinli duruşumuzu koruduk. Tüketimle ilgili temalara temkinli yaklaşmayı sürdürsek de, kârların beklenenden daha dirençli çıkması halinde yaklaşan bilanço dönemi görüşümüzü yeniden değerlendirmek için bir fırsat sunabilir.
Temel Hammaddeler. Bu raporda da vurgulandığı üzere, son çeyreklerde sektörlerin çoğu belirgin rotasyonlar yaşadı. Bu dalgalanmalar emtia piyasalarındaki oynaklıkla yakından bağlantılıydı: Brent petrol 1. çeyrekte %95 yükseldi, 2. çeyrekte %38 geriledi ve 3. çeyrekte %42 toparlandı. Bu ortamda Temel Hammaddeler sektörü dayanıklılığıyla öne çıktı. Ayrıca sektör, ivme kazanmaya devam eden yapay zekâ yatırım döngüsünden Avrupa’da en çok fayda sağlayan sektörlerden biri haline geldi. Sektör aynı zamanda elektrifikasyon, yapay zekâ, enerji dönüşümü ve altyapı yatırımları gibi çeşitli uzun vadeli yapısal temalara da erişim sunuyor. Güçlü performansına rağmen Hammadde sektörü değerlemeleri makul seviyelerini koruyor. Bu da aşırı değerleme riski taşımadan ilave yükseliş potansiyeline işaret ediyor.
HAFTANIN GRAFİĞİ
Şirket kâr tahmini revizyonlarında yavaşlama yok