
ABD ara seçimleri: Piyasalar için iki karşıt güç. Demokratların ezici zaferi, geçen hafta yapay zekâ altyapı hisselerinde önemli dalgalanmalara yol açtı. Ancak bu zaferin olumlu yansımaları da var: piyasalar, Orta Doğu’daki çatışmanın tırmanma riskini yeniden değerlendiriyor. Üçüncü çeyrekte enerji fiyatlarında yaşanan çarpıcı yükselişin ardından, fiyatların geri çekilmesi için önemli bir alan bulunduğunu düşünüyoruz. Bu geri çekilme geçen hafta somutlaşmaya başladı. Şu anda Brent petrol fiyatının 2027'de varil başına 75 USD, 2028'de ise varil başına 70 USD olmasını öngörüyoruz. Ancak bu tahminler, ABD ile İran arasındaki müzakerelerin sonucuna bağlı olarak revize edilebilir.
Emtia fiyatlarının normalleşmesinden yararlanmak için üç yatırım fikri:
Büyük bir enerji ithalatçısı olan Avrupa, fiyatlardaki gerilemeden yararlanmak için iyi bir konumda. Aynı zamanda tahvil getirilerinin aşağı yönlü normalleşmesi için de önemli bir alan bulunuyor. Avrupa tahvil piyasasında BTP’leri OAT’lere tercih etmeyi sürdürüyoruz. Bununla birlikte, birkaç haftadır ilk kez OAT getirilerinde belirgin bir düşüş gözlemledik. Fransa’da sosyal gerginlikler azalıyor gibi görünse de seçimlere ilişkin belirsizlik önümüzdeki altı ay boyunca sürecek.
Emtia fiyatları ve tahvil getirilerindeki düşüşün altında da bir toparlanmayı desteklemesi bekleniyor. Altının Brent ile korelasyonu şu anda son birkaç on yılın en düşük seviyesinde. Çin Halk Bankası (PBOC) altın alımlarını oldukça dinamik bir şekilde sürdürüyor; bu da olumlu bir gelişme.
Döviz piyasasında, EUR/USD paritesinin yıl sonu hedefimiz olan 1,15'e doğru toparlanması mümkün görünüyor. Euro Bölgesi’nin kamu borcuna ilişkin endişeler azalıyor ve enerji fiyatları gerilerse Fed hızla daha az sıkı bir duruşa geçebilir. AMB başkanlığı için önde gelen adaylardan Klaas Knot, bir borç krizi durumunda kararlılıkla harekete geçmeye hazır olduğunu açıkladı. Bu, euroya duyulan güvenin yeniden tesisi yolunda önemli bir adım. CFTC verilerine göre DXY endeksindeki uzun pozisyonlar son on yılın en yüksek seviyelerine yakın. Euro üzerindeki net pozisyonlar ise son on yılın en düşük seviyesinden çok uzak değil.
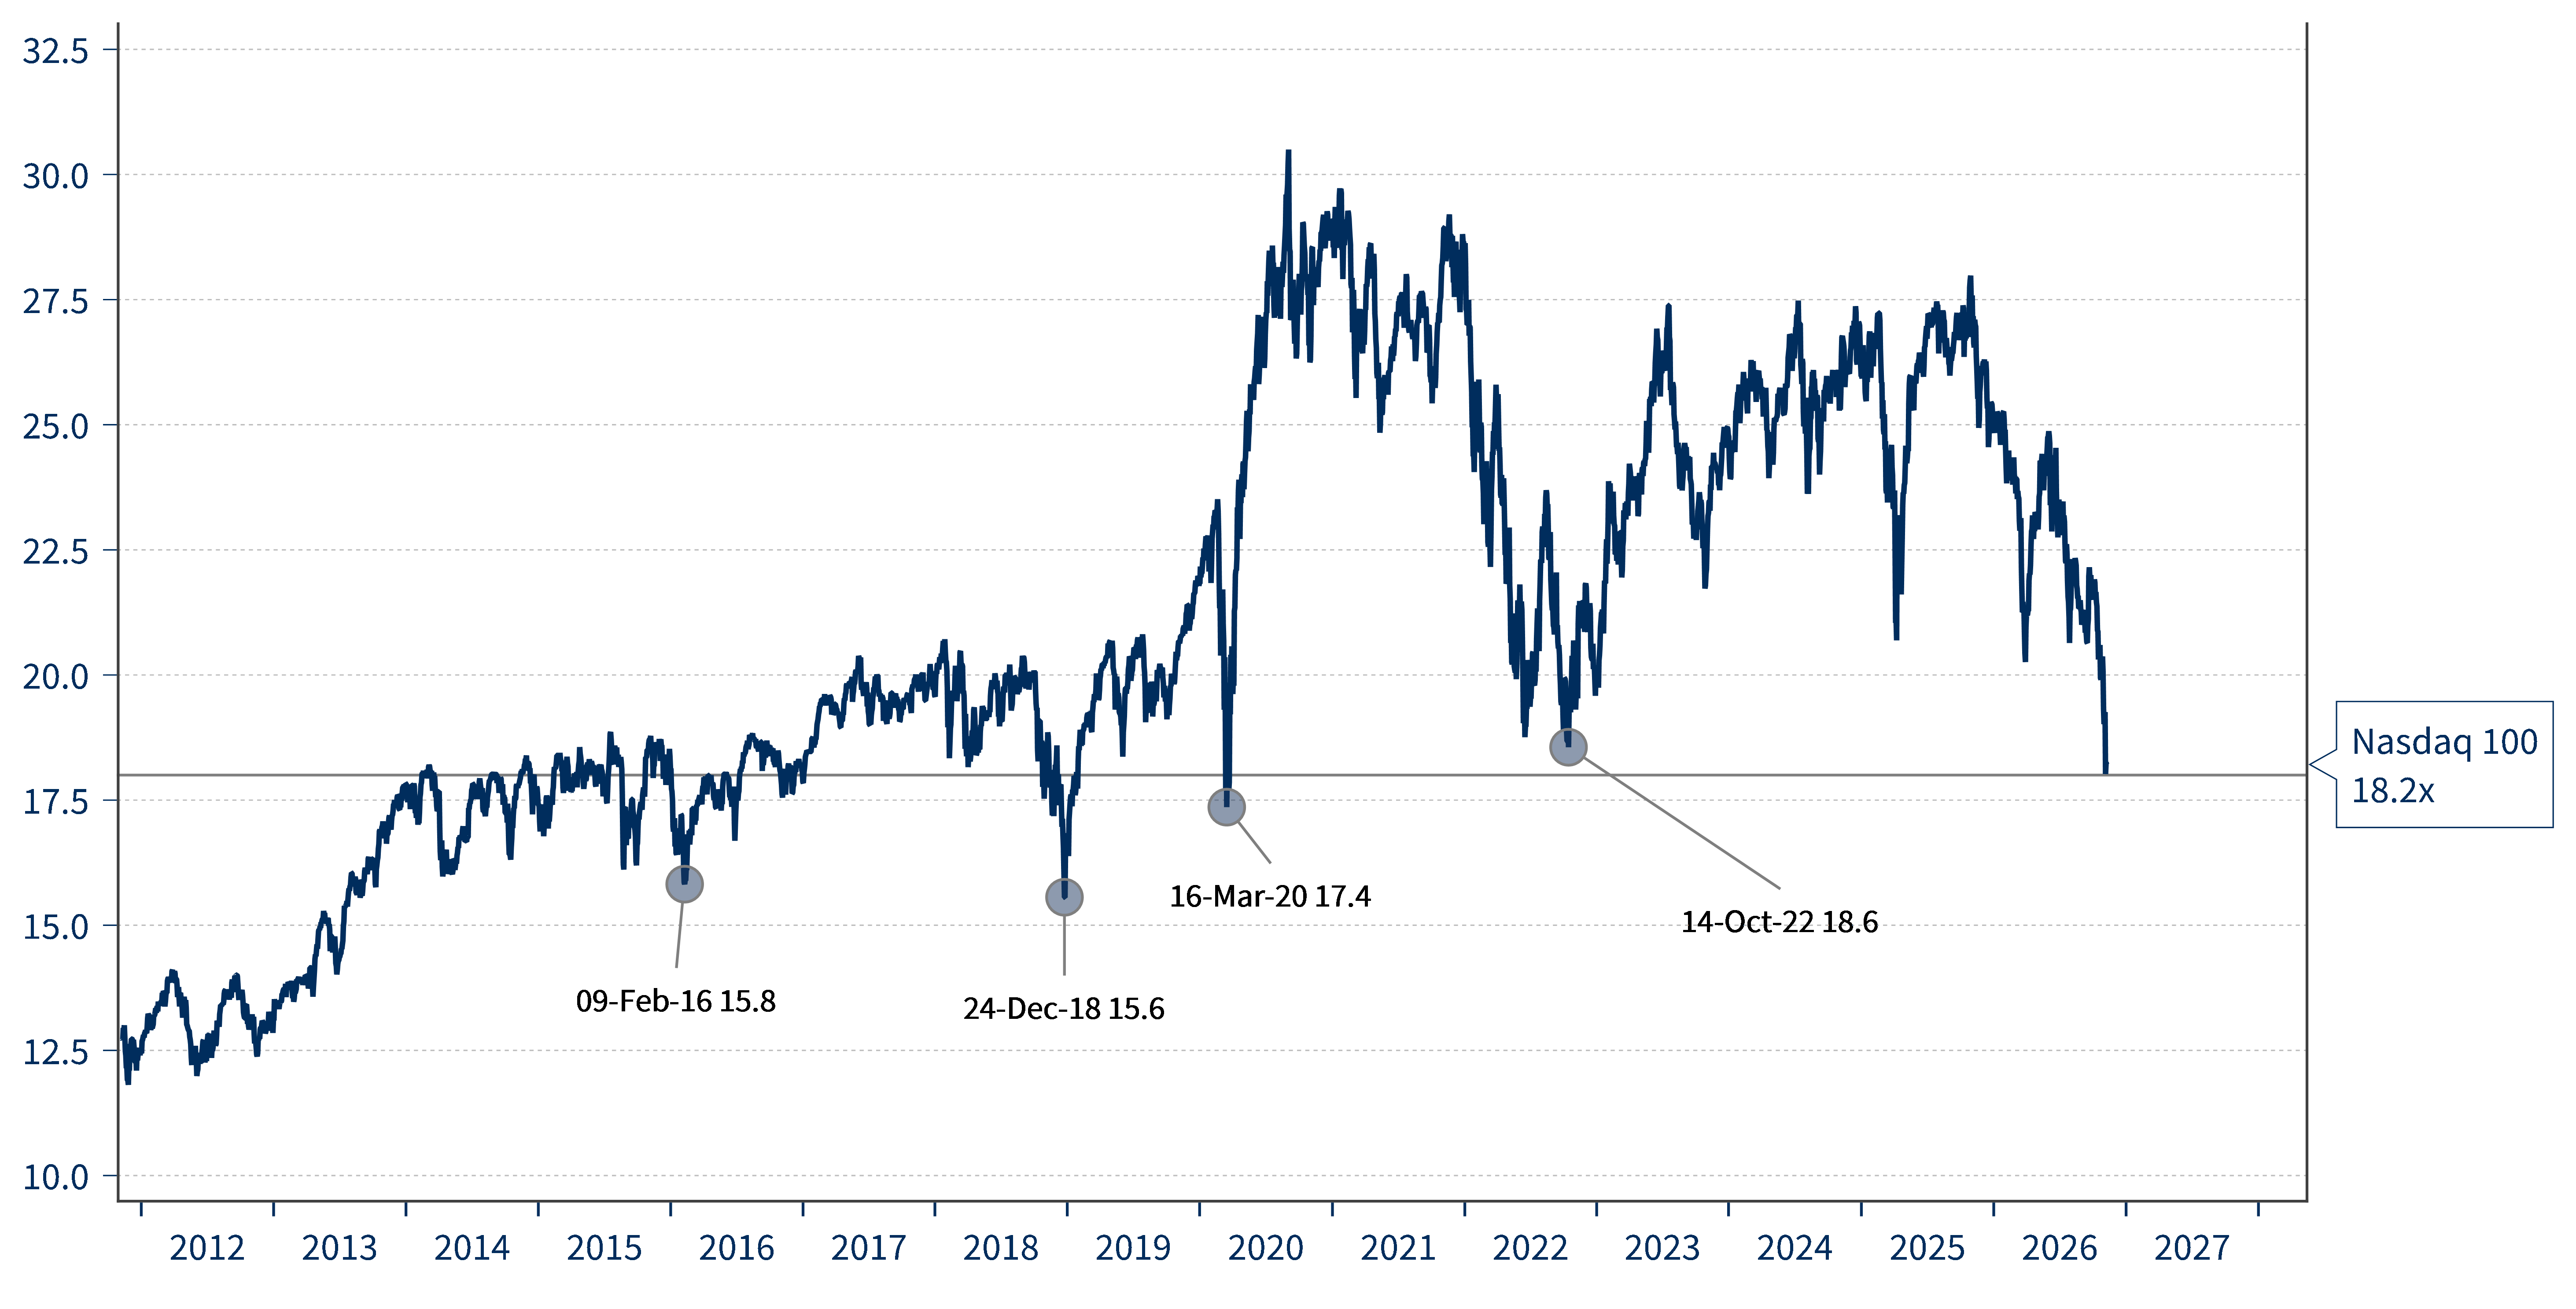
Teknoloji sektöründeki düzeltmeye ilişkin bazı perspektifler: Nasdaq, Ekim başında ulaştığı zirveden bu yana yaklaşık %14 geriledi. Tarihsel olarak bu tür düşüşler birer fırsat olmuştur ve bize göre bu kez de bir istisna değil. Kâr tahminlerinin yukarı yönlü revize edilmeye devam ettiği bir ortamda değerlemeler oldukça cazip hale geldi. 12 aylık ileriye dönük fiyat/kazanç oranına göre Nasdaq’ın değerlemesi, en son 2020'de (COVID-19 pandemisi) ve 2022'de, faiz oranlarının büyük normalleşme sürecinde görülen seviyelere geri döndü.
Bununla birlikte siyasi ve düzenleyici risk yeniden gün yüzüne çıkıyor. Ara seçimlerin ardından teknoloji hisselerinde yaşanan düşüşün sonrasında güven ortamı kırılganlığını koruyor. Veri merkezi geliştirme açısından önemli üç eyalette (Teksas, Ohio ve Georgia) Demokrat valiler seçildi; bu da büyük bir değişime işaret ediyor. Teksas özellikle yapay zekâ altyapısının geliştirilmesi için öncelikli bir merkez konumunda. Yeni seçilen vali, yeni veri merkezi kurulum izinlerine moratoryum getirme sözü verdi.
Bununla birlikte iptal riski, halihazırda faaliyette olan veri merkezleri için çok düşük, inşaat aşamasındaki projeler için düşük, onaylanmış ancak henüz başlamamış projeler için ise orta düzeyde. İptal riskiyle karşı karşıya olan projeler başka eyaletlere taşınabilir. Indiana, Tennessee, Louisiana ve Wyoming gibi Cumhuriyetçilerin yönettiği eyaletler bundan fayda sağlayabilir.
Çeşitlendirme hayati önem taşıyor: Teknoloji sektöründeki düzeltmenin fırsatlar sunduğunu düşünsek de siyasi ve düzenleyici belirsizliklerin ortadan kalkmasının zaman alabileceğinin farkındayız. Borsa endekslerindeki yoğunlaşma oldukça yüksek. Veri merkezlerine yönelik yatırım harcamaları ABD ekonomik büyümesi için büyük önem taşıyor. Diğer sektörler de, başta elektrikli ekipman, metal ve madencilik ile kamu hizmetleri olmak üzere, yapay zekâ ekosistemine maruz bulunuyor. Bu nedenlerle küçük ölçekli şirketlere, telekomünikasyona ve sağlık sektörüne doğru çeşitlendirme önerdik. Ancak sağlık sektörü güçlü bir yükseliş gösterdi ve bu yükseliş artık aşırıya kaçmış durumda. Risk iştahının iyileşmesi halinde sektör göreli olarak zayıf performans sergileyebilir.
HAFTANIN GRAFİĞİ
Nasdaq değerlemesi, 2022'deki büyük faiz normalleşmesi dönemindeki seviyelere geri döndü (12 aylık fiyat/kazanç oranı)