
Dans un contexte de regain d’incertitude sur les matières premières après les attaques meurtrières à l’aéroport de Riyad ce week-end, le pétrole brut est stable et les produits raffinés sont légèrement en baisse en ce début de semaine. Malgré ces tensions persistantes, nous prenons position cette semaine sur plusieurs segments du crédit et des taux qui présentent des profils de rendement/risque attractifs après la récente correction. Nous revenons sur quatre idées principales :
#1 : Le rendement du crédit investment grade en euros (hors financières), autour de 4,2 %, est proche de son plus haut niveau depuis 2023, alors que l’inflation et les banques centrales ont très peu de chances de revisiter les extrêmes de 2022-2023.
#2 : Nous trouvons les Gilts britanniques attractifs. Le rendement à 10 ans s’établit autour de 5,4 %, le gouvernement veille à ne pas rééditer l’épisode Liz Truss, et la Banque d’Angleterre ajuste son resserrement quantitatif pour atténuer la pression haussière sur les rendements. Le rapprochement avec l’UE, sous le nouveau Premier ministre Burnham, constitue également un point positif.
#3 : Nous avons légèrement relevé notre allocation aux BTP italiens la semaine dernière, grâce à des fondamentaux budgétaires qui devraient rester favorables au sein de la zone euro. Notre position de 10 % en Gilts britanniques reste inchangée. Nous sommes acheteurs de GBPEUR dans cette position.
#4 : Hors d’Europe, Flávio Bolsonaro devrait l’emporter nettement au second tour de la présidentielle brésilienne le 25 octobre. Le rendement d’une obligation souveraine brésilienne en USD à 10 ans avoisine 7 %. Nous privilégions aussi une exposition au réal (BRL) via les actions locales, approche partiellement mise en œuvre la semaine dernière en renforçant notre allocation aux actions émergentes hors Chine.
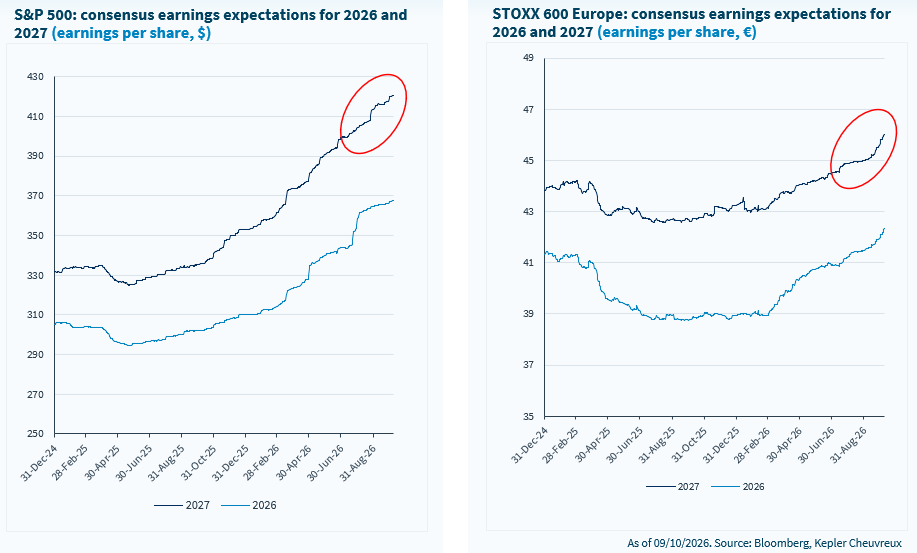
Préparez-vous à la saison des résultats. La saison des résultats est sur le point de démarrer pleinement. Les attentes sont élevées, mais les entreprises pourraient de nouveau publier des résultats bien supérieurs aux prévisions. Le régime actuel de croissance des bénéfices à deux chiffres devrait se poursuivre dans les prochains trimestres : le BPA du S&P 500 est attendu en hausse de 30 % sur un an au T3, et le Stoxx Europe 600 n’est pas loin derrière, à 21 %. Dans un contexte géopolitique toujours complexe, les perspectives de résultats continuent de soutenir les actifs risqués.
Au niveau sectoriel, l’énergie, la technologie et les valeurs industrielles/matériaux devraient afficher une croissance du BPA à deux chiffres des deux côtés de l’Atlantique. À noter une exception : le secteur financier américain, où la croissance des bénéfices devrait être plus modeste, à seulement 3 %. Les prochains résultats des grandes banques américaines seront donc scrutés de près, en quête de surprises positives et d’une dynamique plus solide qu’anticipée.
Consommation cyclique européenne. En Europe, les valeurs de la consommation cyclique devraient enregistrer une croissance du BPA supérieure à 20 %. Nous restons prudents sur le secteur en raison de l’érosion du pouvoir d’achat des consommateurs, due à la hausse des prix des matières premières. Si nous continuons d’aborder avec prudence les thématiques liées à la consommation, la prochaine saison de résultats pourrait nous donner l’occasion de réévaluer notre opinion si les bénéfices se révèlent plus résilients que prévu.
Matériaux de base. Comme souligné dans ce rapport, la plupart des secteurs ont connu d’importantes rotations au cours des derniers trimestres. Si ces fluctuations ont été étroitement liées à la volatilité des marchés de matières premières, le Brent ayant progressé de 95 % au T1, reculé de 38 % au T2 et rebondi de 42 % au T3, le secteur des matériaux de base s’est distingué par sa résilience. Il s’est en outre imposé comme l’un des principaux bénéficiaires européens du cycle d’investissement dans l’IA, une tendance qui continue de gagner en vigueur. Le secteur offre également une exposition à plusieurs thématiques structurelles de long terme, notamment l’électrification, l’intelligence artificielle, la transition énergétique et l’investissement dans les infrastructures. Malgré sa forte performance, les valorisations du secteur des matériaux restent raisonnables, ce qui laisse entrevoir un potentiel de hausse supplémentaire sans risque de valorisation excessive.
GRAPHIQUE DE LA SEMAINE
Pas de répit dans les révisions haussières des bénéfices