
Élections de mi-mandat aux États-Unis : deux forces opposées pour les marchés. La victoire écrasante des démocrates a provoqué d’importantes fluctuations au sein des valeurs des infrastructures d’IA la semaine dernière. Mais elle s’accompagne également de retombées positives, les marchés réévaluant le risque d’escalade du conflit au Moyen-Orient. Après la hausse spectaculaire des prix de l’énergie au troisième trimestre, nous estimons qu’il existe une marge importante pour un recul, qui a commencé à se concrétiser la semaine dernière. Nous tablons actuellement sur un prix du Brent à 75 USD le baril pour 2027 et à 70 USD le baril pour 2028, mais ces prévisions sont susceptibles d’être révisées en fonction de l’issue des négociations entre les États-Unis et l’Iran.
Trois idées d'investissement pour tirer parti d'une normalisation des cours des matières premières :
En tant que grand importateur d’énergie, l’Europe est bien placée pour tirer parti d’un recul des cours. Parallèlement, les rendements obligataires disposent d’une marge de manœuvre importante pour se normaliser à la baisse. Sur le marché obligataire européen, nous continuons de privilégier les BTP aux OAT, même si nous avons récemment observé, pour la première fois depuis plusieurs semaines, une baisse significative des rendements des OAT. En France, les tensions sociales semblent s’atténuer, mais l’incertitude liée aux élections persistera au cours des six prochains mois.
La baisse des cours des matières premières et des rendements obligataires devrait également favoriser un rebond de l'or, dont la corrélation avec le Brent se situe actuellement à son plus bas niveau depuis plusieurs décennies. La Banque populaire de Chine (PBOC) poursuit ses achats d'or de manière assez dynamique, ce qui constitue une évolution positive.
Sur le marché des changes, un rebond de la paire EUR/USD vers notre objectif de fin d'année de 1,15 est envisageable, car les inquiétudes liées à la dette souveraine de la zone euro s'atténuent et la Fed pourrait adopter rapidement une posture moins restrictive si les prix de l'énergie reculent. Klaas Knot, l’un des principaux candidats à la présidence de la BCE, s’est déclaré prêt à agir avec détermination en cas de crise de la dette. Il s’agit là d’un pas en avant important vers le rétablissement de la confiance dans l’euro. Selon les données de la CFTC, les positions longues sur l’indice DXY sont proches de leurs plus hauts niveaux de la dernière décennie, tandis que les positions nettes sur l’euro ne sont pas loin de leur plus bas niveau de la dernière décennie.
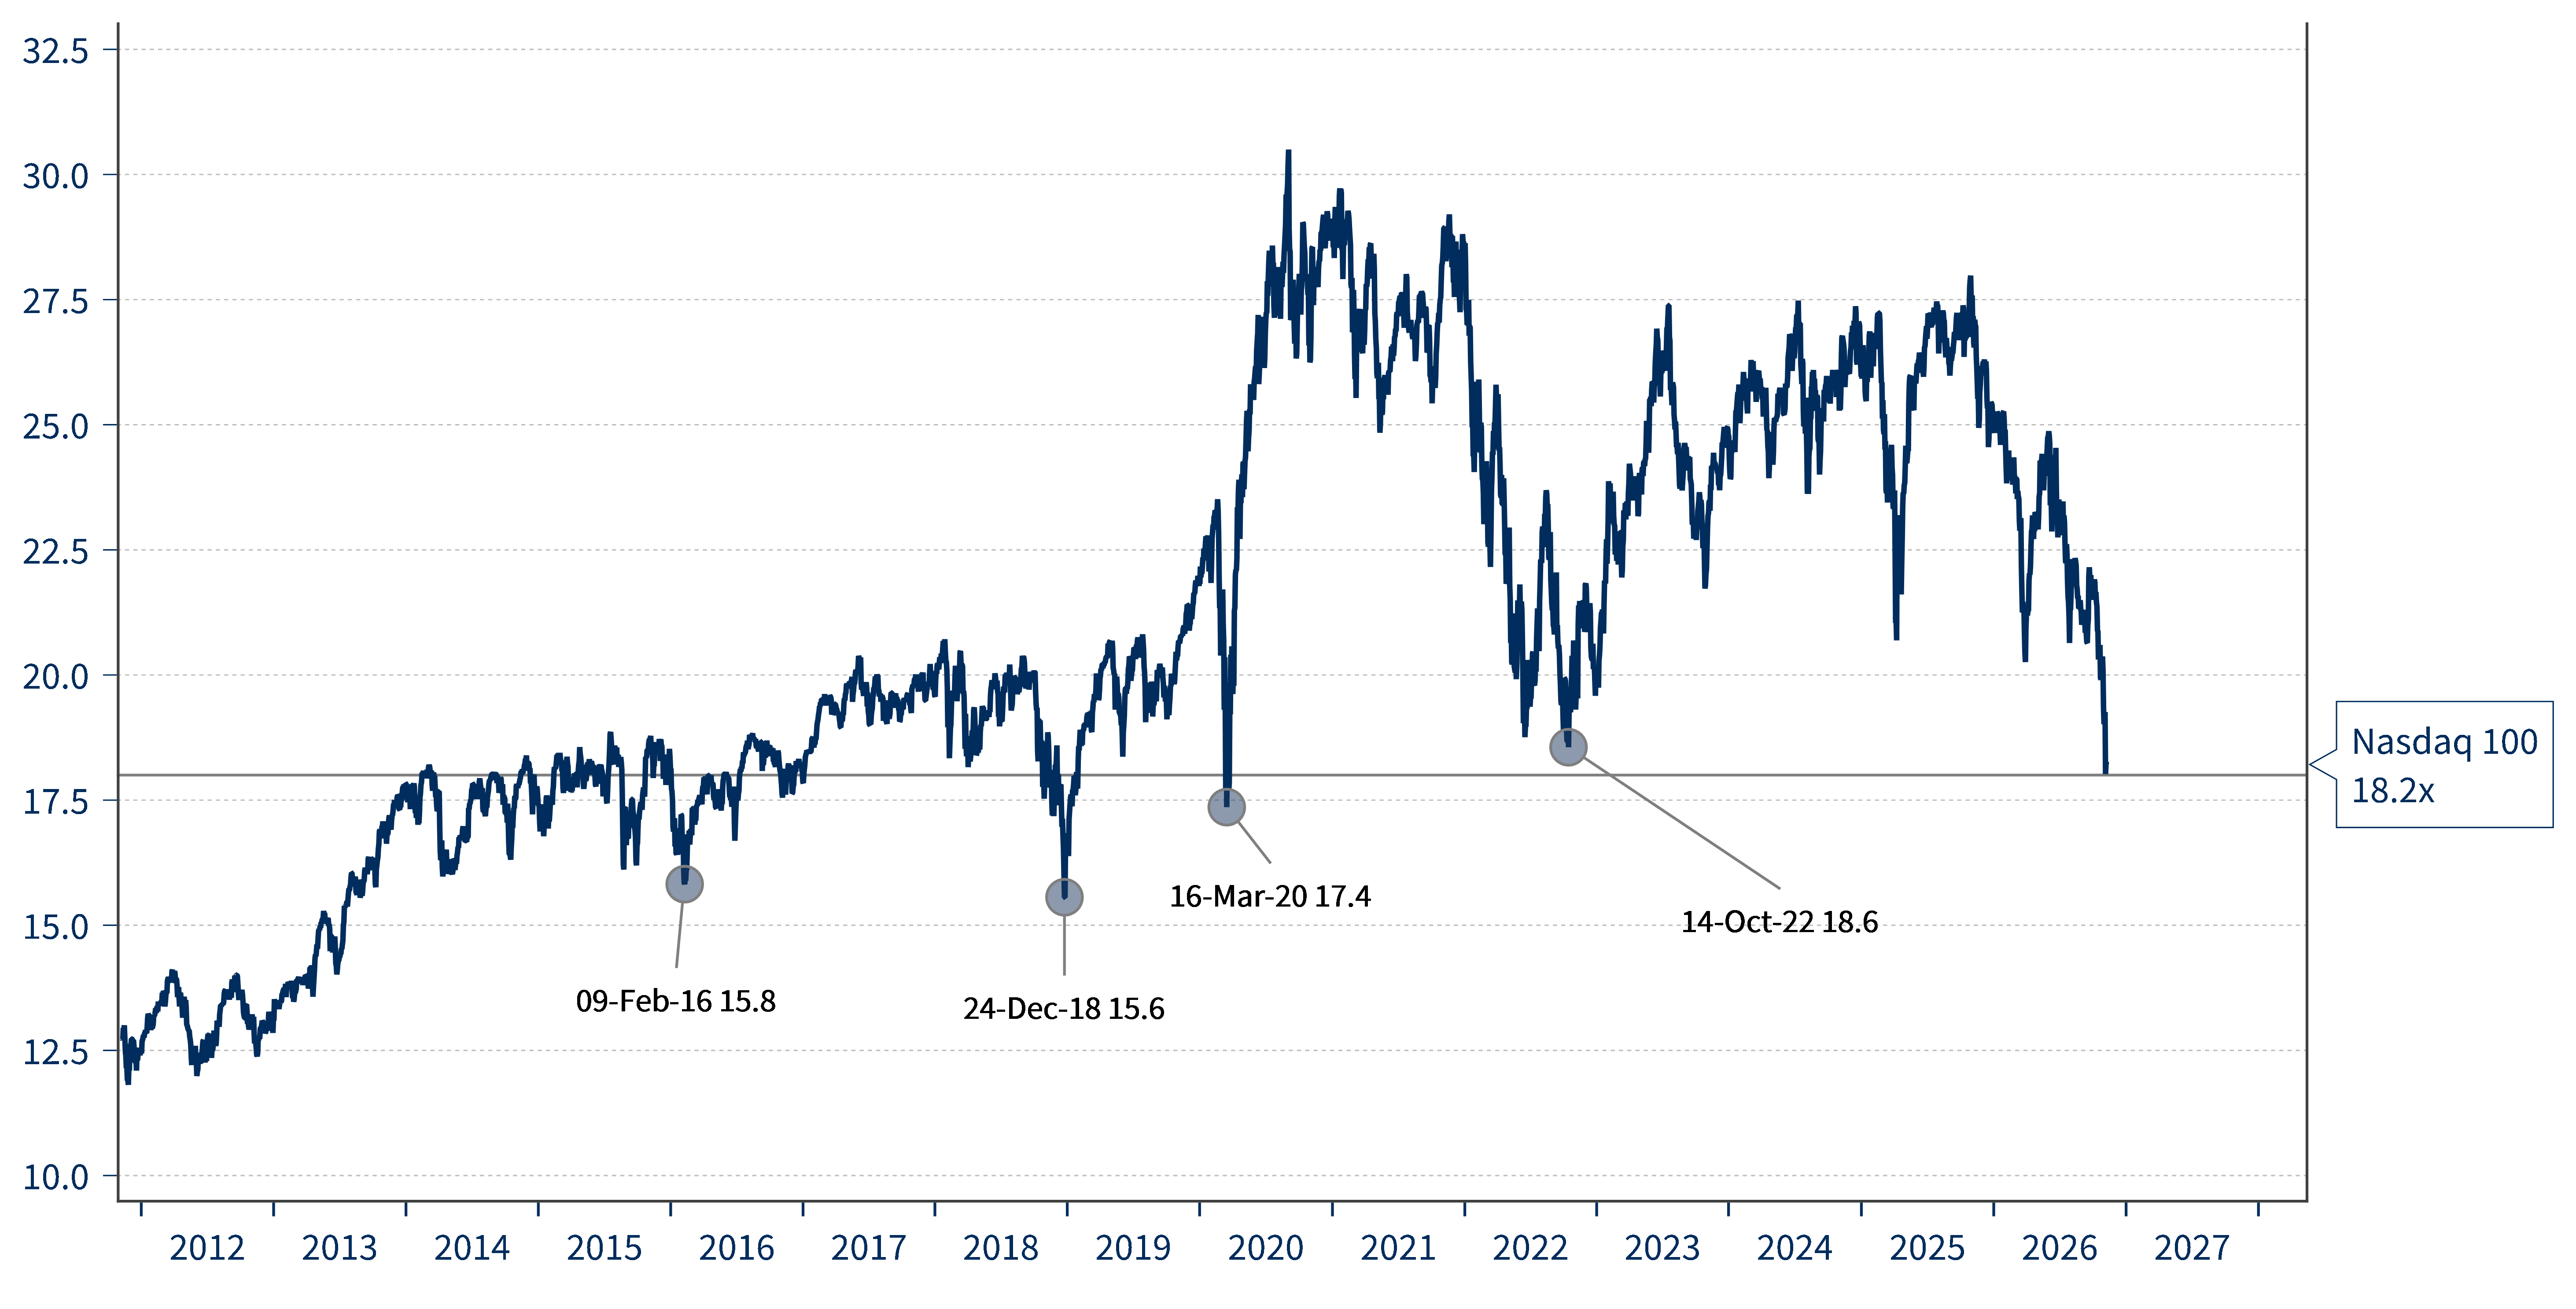
Quelques perspectives sur la correction du secteur technologique : depuis son pic atteint début octobre, le Nasdaq a reculé de près de 14 %. Historiquement, de telles baisses constituent une opportunité, et selon nous, cette fois-ci ne fait pas exception. Dans un contexte où les prévisions de bénéfices continuent d’être revues à la hausse, les valorisations sont devenues très attractives. Sur la base du ratio cours/bénéfice prévisionnel à 12 mois, la valorisation du Nasdaq est désormais revenue à des niveaux observés pour la dernière fois en 2020 (pandémie de COVID) et en 2022, lors de la grande phase de normalisation des taux d’intérêt.
Le risque politique et réglementaire refait toutefois surface, et le climat de confiance reste fragile après la chute des valeurs technologiques qui a suivi les élections de mi-mandat. Trois États importants en matière de développement de centres de données (le Texas, l’Ohio et la Géorgie) ont élu des gouverneurs démocrates, ce qui représente des revirements majeurs. Le Texas, en particulier, est une destination de choix pour le développement d’infrastructures d’intelligence artificielle, et le gouverneur nouvellement élu a promis un moratoire sur les autorisations de création de nouveaux centres de données.
Toutefois, le risque d'annulation est minime pour les centres de données déjà opérationnels, faible pour les projets en cours de construction et moyen pour les projets approuvés mais pas encore lancés. Les projets exposés à un risque d'annulation peuvent toutefois être délocalisés. Des États dirigés par les républicains, tels que l'Indiana, le Tennessee, la Louisiane et le Wyoming, pourraient en tirer profit.
La diversification est essentielle : bien que nous estimions que la correction du secteur technologique offre des opportunités, nous reconnaissons que les incertitudes politiques et réglementaires pourraient prendre du temps à se dissiper. Compte tenu de la forte concentration des indices boursiers, de l’importance des dépenses d’investissement liées aux centres de données pour la croissance économique américaine, ainsi que de l’exposition d’autres secteurs, notamment ceux des équipements électriques, des métaux et des mines, ainsi que des services publics, à l’écosystème de l’IA, nous avons préconisé une diversification vers les petites capitalisations, les télécommunications et la santé. Ce dernier secteur a toutefois connu une forte remontée, désormais excessive, et pourrait afficher une sous-performance si l’appétit pour le risque s’améliore.
GRAPHIQUE DE LA SEMAINE
La valorisation du Nasdaq est revenue aux niveaux de la grande normalisation des taux d'intérêt de 2022 (ratio cours/ bénéfices à 12 mois)