ÖNE ÇIKAN NOKTALAR
➔ Yüksek faiz oranları ve yapay zekâdan gelir elde edilmesine (monetizasyon) ilişkin endişeler, teknoloji hisselerinde sert bir düzeltmeyi tetikledi.
➔ Gartner, yapay zekâ altyapısındaki varlık değer düşüklüklerinin 2030'a kadar 3,5 trilyon dolara ulaşabileceğini tahmin ediyor.
➔ Yapay zekânın benimsenmesi güçlü seyrini koruyor; ChatGPT Eylül 2026'da 1,2 milyar haftalık aktif kullanıcıya ulaştı.
➔ Reklam gelirleri, ücretli abonelikler ve faiz oranlarında olası bir düşüş sektörün kârlılığını destekleyebilir.
➔ Çeşitlendirme önemini koruyor; hiper ölçekli bulut sağlayıcılarını (hyperscaler) yarı iletken hisselerine tercih etmeyi sürdürüyoruz.
ABD ara seçimleri hızla yaklaşıyor ve Trump’ın Kongre’deki çoğunluğu anketlerde giderek artan bir baskıyla karşı karşıya. ABD yönetimi, Rusya’yı içeren tartışmalı düzenlemeler de dahil olmak üzere akaryakıt fiyatlarını düşürmenin çeşitli yollarını araştırdı; ancak bunların hiçbiri gerçek anlamda oyunun kurallarını değiştirecek nitelikte görünmüyor. Emtia fiyatlarında anlamlı bir düşüşü tetikleyebilecek tek potansiyel katalizör İran ile varılacak bir anlaşma olabilir. Görüşümüze göre, Demokratların Kongre’nin her iki kanadını da kazanması tahvil getirilerinin düşmesine yardımcı olabilir; zira siyasi tıkanıklık muhtemelen belirli ölçüde mali disiplin getirecektir. Ancak bu durum tabloyu çarpıcı biçimde değiştirmeyecektir.
Uzun süre yüksek seyreden faiz oranlarının etkileri küresel hisse senedi ve tahvil piyasalarında yankılanıyor. Fransa’nın faiz giderlerinin, son piyasa hareketlerinden önce de önemli ölçüde artması bekleniyordu; bu hareketler maliye dengeleri üzerinde ilave baskı yaratıyor. Bu raporun sonunda OAT-Bund getiri farkına ilişkin üç senaryomuzu yeniden ele alıyoruz; ana senaryomuz, farkın şu anki yaklaşık 150 baz puandan 100-120 baz puan aralığına geri dönmesi yönünde olmayı sürdürüyor. Ancak bu raporun asıl odak noktası, yüksek getirilerin yatırımdan beklenen getiriyi artırmasıyla birlikte baskı altına giren yapay zekâ yatırım teması.
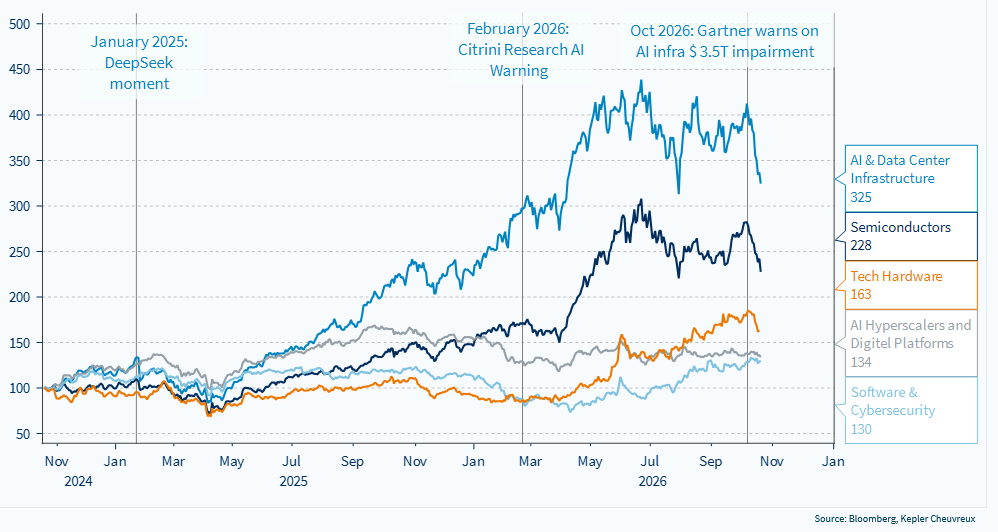
Geçen hafta teknoloji sektörünü bir panik dalgası sardı ve ABD, Avrupa ve Asya’da çok sayıda hissede sert düşüşleri tetikledi. Faiz beklentilerini yukarı çeken beklenenden yüksek ABD enflasyonu ile teknoloji donanım şirketleri ve veri merkezi operatörleri hakkında yayımlanan karamsar araştırma raporlarının bir araya gelmesi güçlü bir sıkışma (squeeze) etkisi yarattı. Şirketlerin yapay zekâyı benimsemesi beklentilerin gerisinde kalırsa, elde edilen gelirler devasa yatırımları finanse etmek için üstlenilen borcun servisine yetmeyebilir. Sonuç olarak en önemli iki değişken öne çıkıyor: yapay zekânın benimsenme hızı ve sermaye maliyeti.
Bu kez danışmanlık şirketi Gartner’dan gelen bir başka araştırma raporu, teknoloji şirketlerinin bu sermaye harcamalarıyla orantılı gelir yaratmadan mevcut hızda yatırım yapmayı sürdürmeleri halinde, yapay zekâ altyapısı segmentindeki varlık değer düşüklüklerinin 2030'a kadar 3,5 trilyon dolara ulaşabileceğini tahmin ediyor. Bununla birlikte diğer yapay zekâ danışmanları daha dengeli bir görüş ortaya koyuyor. Bu görüşe göre sektör, büyük ölçekli altyapı inşası aşamasından monetizasyona odaklanan bir aşamaya geçeceği için 2027 bir dönüm noktası olacak.
Yapay zekânın benimsenmesine ilişkin mevcut göstergeler genel olarak güven verici olmayı sürdürüyor. ChatGPT, Haziran 2026'da 1 milyar aylık aktif kullanıcıya, Eylül’de ise 1,2 milyar haftalık aktif kullanıcıya ulaştı. Meta AI ve Google Gemini de 1 milyar aylık kullanıcı eşiğini aştı. ChatGPT, Eylül 2026'da yapay zekâ sohbet botlarının web trafiğinin %56'sını alarak pazar lideri konumunu koruyor.
OpenAI’a göre, ücretsiz sürümden ücretli aboneliğe geçen kullanıcıların oranı olarak tanımlanan dönüşüm oranı yaklaşık %5-6 seviyesinde. Bu oran mütevazı görünse de, ayda ortalama 20 dolar ödeyen yaklaşık 50-60 milyon aboneye karşılık geliyor. Bu da yaklaşık 15-18 milyar dolarlık yıllık yinelenen gelire denk düşüyor. Kurumsal gelirler de buna ekleniyor ve son tahminlere göre OpenAI’ın yıllıklandırılmış gelir hızını 50 milyar Euro’ya yaklaştırıyor. Öte yandan Anthropic’in 60 milyar doların üzerinde yıllık gelir elde ettiği ve şimdiden kâra geçmiş olabileceği tahmin ediliyor.
Devasa ölçekte riskler ve fırsatlar. Yapay zekâ açıkça güçlü bir fırsat kaynağı oluşturuyor. Örneğin OECD, yapay zekânın yüksek düzeyde etkilenen ekonomilerde yıllık işgücü verimliliği artışını 0,4 ile 1,3 puan arasında yükseltebileceğini tahmin ediyor. Aynı zamanda IMF, beklentilerin gerçekleşmemesi halinde ortaya çıkabilecek olası sistemik risklere karşı uyardı. IMF bu çerçevede sektörün yüksek kaldıraç düzeyine, döngüsel finansman biçimleri de dahil olmak üzere piyasa katılımcıları arasındaki karşılıklı bağımlılıklara ve uluslararası yatırımcıların ABD varlıklarına olan maruziyeti yoluyla küresel bir bulaşma olasılığına dikkat çekti.
Yatırımcılar hangi sonuçları çıkarmalı? İlk olarak, faiz oranlarının süresiz olarak mevcut seviyelerinde kalacağını düşünmüyoruz. Daha yüksek faizler sermaye harcamalarından beklenen getiriyi artırdığından, yapay zekâ yatırımları faiz oranları üzerindeki etkileri aracılığıyla jeopolitik gerilimlere karşı oldukça hassastır. Daha düşük faizler sektör üzerindeki baskının hafiflemesine yardımcı olacaktır.
İkinci olarak, yapay zekâ şirketlerinin gelirlerini artırmak için ellerinde çeşitli kaldıraçlar bulunuyor. Reklamcılık anlamlı bir monetizasyon kaynağı olarak öne çıkmaya başladı. Bildirildiğine göre OpenAI’ın reklam pilot uygulaması, lansmanından kısa süre sonra yaklaşık 100 milyon dolarlık yıllıklandırılmış gelir hızına ulaştı. Buna ek olarak, ücretsiz kullanıcılara sınırlamalar getirilmesi halinde dönüşüm oranları hızla yükselebilir. Abonelik fiyatları da zaman içinde artabilir.
Yatırım açısından bakıldığında, teknoloji teması içinde çeşitlendirme kilit önemini koruyor. Sektör dinamikleri hızla değişiyor ve yılın başında açıklanan rakamlar 2027'ye kadar önemli ölçüde yükselebilir. Bununla birlikte, sermaye taahhütlerinin ölçeği ve ekosistem genelinde oluşan karmaşık karşılıklı bağımlılıklar ağı göz önüne alındığında riskler hafife alınmamalıdır.
Son satış dalgasının hedef aldığı yapay zekâ altyapı hisselerinin S&P 500'ün yalnızca yaklaşık %2,5 ile %3,5'ini, Nasdaq’ın ise kabaca %4 ile %6'sını oluşturduğunu da hatırlatmakta fayda var. Öte yandan Amazon, Meta, Microsoft ve Alphabet gibi hiper ölçekli şirketler çok daha güçlü bilançolara, daha çeşitlendirilmiş gelir kaynaklarına ve çok daha yüksek finansal dayanıklılığa sahip. Dolayısıyla yapay zekâ yatırım teması içinde hiper ölçekli şirketleri yarı iletken hisselerine tercih etmeyi sürdürüyoruz.
HAFTANIN GRAFİĞİ
Bu kez farklı mı? Yatırımlar monetizasyonun önüne geçtikçe yapay zekâ kâr realizasyonlarına karşı kırılganlığını koruyor (Kepler Cheuvreux eşit ağırlıklı yapay zekâ tematik sepetleri, yeniden bazlanmış)