
Les élections de mi-mandat aux États-Unis pourraient marquer le début d’un tournant politique majeur. Les marchés de paris et les sondages d’opinion indiquent une forte probabilité d’un raz-de-marée démocrate. Toutefois, les investisseurs doivent considérer ces signaux avec prudence. Ils ont été erronés sur plusieurs événements politiques majeurs ces dernières années, notamment le Brexit, l’élection présidentielle américaine de 2016, les élections de mi-mandat américaines de 2022 et, plus récemment, les élections au Brésil et en Israël. Nous recommandons d’éviter de prendre des positions trop agressives uniquement sur la base de ces éléments.
S’ils s’avèrent juste, nous nous attendons à ce que les énergies renouvelables, les services de santé et les promoteurs immobiliers en sortent relativement favorisés. En revanche, les énergies traditionnelles, la défense, ainsi que certains segments des secteurs pharmaceutique et bancaire, pourraient être confrontés à des contraintes réglementaires et politiques accrues.
La correction sur le secteur technologique s'est intensifiée la semaine dernière, les titres des hyperscalers, des plateformes numériques et de la cybersécurité ayant enregistré des baisses particulièrement marquées. Les investisseurs restent focalisés sur l’adoption et la monétisation de l’IA, exigeant des preuves tangibles que la vague massive d’investissements dans les centres de données générera à terme des rendements attractifs. Malgré la dynamique baissière, les révisions à la hausse des bénéfices du Nasdaq se poursuivent, tandis que les valorisations à moyen terme sont devenues comparables au choc COVID de 2020. Le marché accorde une importance considérable au free cash flow yield, un indicateur qui s’est historiquement révélé être un mauvais prédicteur de la performance du secteur technologique. Nous conservons une position constructive sur ce secteur, même s’il faudra peut-être du temps avant que des preuves convaincantes des rendements liés à l’IA ne se concrétisent.
Sur le plan macroéconomique, les dernières publications trimestrielles, ainsi que les bénéfices des entreprises, continuent de montrer une économie qui progresse à un rythme soutenu. Aux États-Unis, l’activité fait preuve d’une résilience remarquable, le PIB réel ayant progressé de 3,4 % au troisième trimestre et le PIB nominal de 5,6 %. La consommation des ménages et les investissements privés ont été les principaux moteurs de la croissance, ainsi qu’une reconstitution des stocks. Dans la zone euro, les données récemment publiées ont également confirmé une nouvelle fois la résilience de la croissance.
Les bénéfices des entreprises s'avèrent exceptionnellement solides, bien qu'ils soient conformes aux prévisions aux États-Unis. Alors que la saison des résultats du troisième trimestre est désormais bien avancée, tant en Europe qu’aux États-Unis, la croissance du bénéfice par action (BPA) du S&P 500 et du Stoxx Europe 600 s’établit à environ 25 à 30 % en glissement annuel. Pourtant, les marchés boursiers se sont montrés relativement réticents à récompenser ces résultats. Les investisseurs semblent de plus en plus préoccupés par le fait qu’une croissance économique robuste puisse entretenir les pressions inflationnistes, tandis que les tensions géopolitiques et les risques liés aux prix des matières premières restent élevés.
Vers un accord au Moyen-Orient ? Au cours du week-end, les médias ont mis en avant le risque d’une nouvelle escalade au Moyen-Orient, les États-Unis et l’Iran ayant adopté des positions agressives afin de renforcer leur pouvoir de négociation. Nous estimons toutefois que les deux parties subissent une pression croissante pour parvenir à un accord. La probabilité d’une déséscalade s’est accrue, laissant entrevoir la possibilité d’un nouveau cycle de rotation sectorielle et de renversements de tendance sur les marchés boursiers.
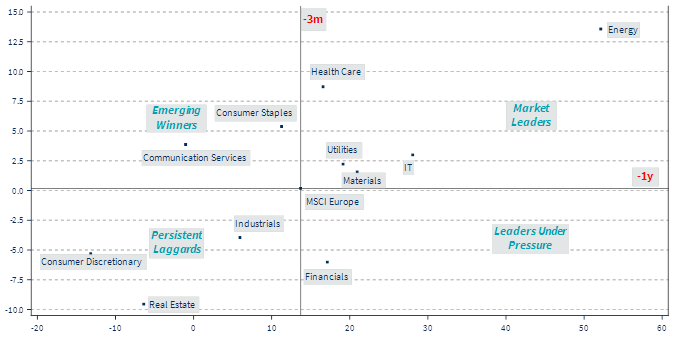
Une probabilité accrue de conclusion d'un accord entre les États-Unis et l'Iran pèserait sur le secteur de l'énergie, tout en favorisant un rebond dans des segments les plus déprimés comme la consommation discrétionnaire. Le secteur immobilier pourrait également en bénéficier si l'apaisement des anticipations d'inflation se concrétise.
Comment diversifier les portefeuilles ? Nous ne recommandons pas de ventre le secteur technologique suite à la correction de 10 % enregistrée par le Nasdaq. Pour autant, nous estimons que les investisseurs doivent accorder une place importance à la diversification, car le marché ne diosposera pas de réponses immédiates sur la rentabilité du capex.
Les small caps européennes continuent de bénéficier de conditions favorables à la croissance et pourraient bénéficier d'un élan supplémentaire si les anticipations en matière d'inflation et de taux d'intérêt venaient à s'atténuer. Leur décote par rapport aux grandes capitalisations européennes reste historiquement attractive.
Les valeurs européennes de télécommunications offrent une combinaison intéressante alliant des caractéristiques défensives, des dividendes attractifs et une exposition au thème de la consolidation européenne. L'Europe reste l'une des régions les plus dynamique en matière de fusions-acquisitions, et nos analystes voient un potentiel de consolidation particulièrement important au sein du secteur des télécommunications.
Le secteur de la santé reste l’un des moins exposés au cycle d’investissement dans les infrastructures d’intelligence artificielle, ce qui constitue un atout précieux en termes de diversification. Ce secteur a récemment enregistré des résultats nettement supérieurs aux prévisions aux États-Unis et pourrait également bénéficier, de manière sélective, d’une victoire écrasante des démocrates. Nous privilégions une approche globale sur ce secteur, incluant États-Unis.
Est-il temps de s'intéresser à nouveau au secteur du luxe européen ? Notre analyse suggère qu'un apaisement significatif des tensions géopolitiques pourrait déclencher un renversement de tendance important entre les valeurs des secteurs de l'énergie et de la consommation discrétionnaire en Europe. Bien que les récentes publications de résultats ne signalent pas encore un point d’inflexion, nous estimons que la sous-performance du secteur du luxe est excessive. Un contexte géopolitique plus favorable, associé à la baisse des prix de l’énergie et à l’amélioration du pouvoir d’achat des consommateurs, pourrait offrir à ce secteur un environnement plus propice que ne le reflètent actuellement les cours du marché.
GRAPHIQUE DE LA SEMAINE
Les gagnants et perdants pourraient connaître des rotations sévères si les prix des matières premières reculent